
Como juntar dinheiro ganhando um salário mínimo? Descubra estratégias práticas para organizar suas finanças, economizar no dia a dia e proteger sua família.
Saber como juntar dinheiro recebendo um salário mínimo parece um desafio diário para a maioria das famílias brasileiras. Quando a renda é justa, cada centavo precisa ser planejado com atenção. Assim, as contas não atrasam e a tranquilidade do lar fica garantida.
Com métodos acessíveis de controle de despesas essenciais e organização financeira, é possível transformar a rotina da sua casa. Pequenas quantias guardadas com regularidade criam uma proteção real contra imprevistos cotidianos.
Neste guia, você vai conferir passos práticos para mapear suas contas, aplicar métodos simples de economia e criar uma reserva financeira com segurança e constância.
Sumário
Como organizar o orçamento doméstico com a renda atual
Organizar a vida financeira começa com uma visão clara de cada centavo que entra e sai da sua casa. Para quem recebe o salário mínimo nacional, cujo valor oficial sempre deve ser conferido diretamente no portal Gov.br, a organização do orçamento doméstico precisa ser simples e direta. Sem métodos complicados, o controle financeiro diário ajuda a evitar surpresas no fim do mês.
O primeiro passo prático consiste em anotar todas as despesas em um caderno ou aplicativo básico. Essa divisão permite enxergar onde o recurso está sendo gasto e onde é viável fazer ajustes. O foco inicial deve ser sempre o controle de despesas essenciais, garantindo moradia, alimentação e contas básicas antes de qualquer outro destino para a renda.
Para aplicar essa organização de forma eficiente no dia a dia, você pode seguir etapas bem definidas:
- Mapeie todos os ganhos: registre o salário líquido e eventuais rendas extras recebidas pela família.
- Separe os custos fixos: liste contas obrigatórias, como água, energia elétrica, aluguel e alimentação básica.
- Identifique pequenos vazamentos: anote gastos diários menores que, somados ao longo do mês, pesam no bolso.
- Defina uma meta realista: guarde uma quantia simbólica logo no início do mês, antes de gastar o restante.
Segundo orientações de educação financeira básica divulgadas pelo Banco Central do Brasil (BCB), a regularidade ao poupar é mais importante do que a quantia inicial. Mesmo reservando valores pequenos toda semana, o hábito cria a base necessária para construir uma futura reserva de emergência, trazendo estabilidade para lidar com imprevistos sem comprometer o sustento familiar.
Estratégias práticas para economizar todo mês
Guardar uma quantia mensal exige método e disciplina no dia a dia. Para quem recebe o piso nacional, cujo valor oficial deve ser conferido no portal gov.br, o planejamento começa na separação dos centavos. O segredo principal não é a quantia inicial, mas a frequência com que você separa os valores.
Inicialmente, foque no controle de despesas essenciais dentro de casa. Quando você conhece o destino exato de cada centavo, fica mais fácil identificar sobras no orçamento doméstico. Essa clareza ajuda a evitar compras por impulso no mercado ou gastos com itens pouco utilizados na rotina familiar, impedindo que o descontrole faça com que os juros pesem no orçamento.
Algumas táticas simples trazem resultados consistentes para o bolso ao longo do ano:
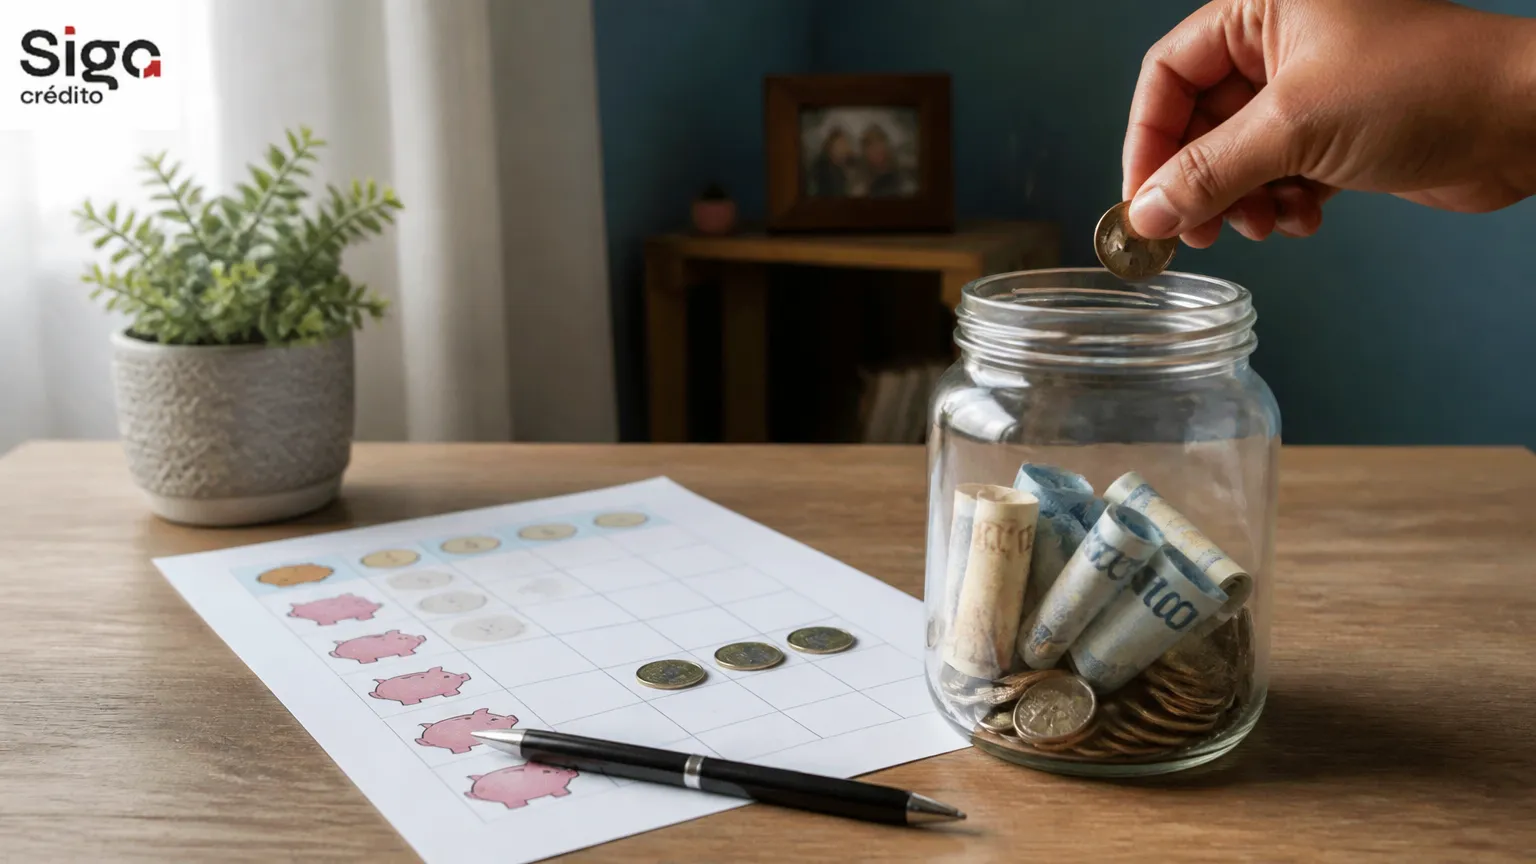
- Desafio das 52 semanas: guarde um valor progressivo a cada semana, iniciando com quantias pequenas como dois reais, o que cria o hábito sem pesar no fim do mês.
- Corte de gastos supérfluos: avalie assinaturas, pequenos lanches fora de hora e desperdícios de energia elétrica ou água para reduzir as contas básicas.
- Regra do arredondamento: ao pagar uma despesa no dinheiro ou débito, envie os trocados restantes direto para uma conta separada.
- Poupar no primeiro dia: transfira a quantia definida para a sua poupança assim que o pagamento cair, antes de pagar qualquer outra conta.
Conforme orientações de educação financeira básica do Banco Central do Brasil (BCB), manter a constância protege a sua família contra apertos repentinos. Construir uma reserva de emergência gradual garante segurança para momentos de imprevistos de saúde ou manutenção da moradia. Com pequenos ajustes contínuos, qualquer trabalhador consegue criar um colchão protetor que traz estabilidade real para o lar.
Comparativo de métodos para economizar dinheiro no dia a dia
Escolher a melhor forma de organizar as contas ajuda a manter a disciplina sem sufocar a renda familiar. Cada caminho atende a uma realidade diferente, conforme a estabilidade dos seus ganhos mensais.
| Eixo de comparação | Desafio das 52 semanas | Corte de gastos supérfluos | Apoio pontual e crédito consciente (Siga Crédito) |
|---|---|---|---|
| Facilidade de aplicação no dia a dia | Exige controle semanal rígido e anotações constantes. | Simples de iniciar ao cortar compras desnecessárias. | Acesso prático para reorganizar imprevistos urgentes. |
| Impacto no orçamento doméstico de baixa renda | Pode pesar nas últimas semanas do ano. | Alívio imediato no caixa das contas essenciais. | Evita o atraso de contas básicas com juros altos. |
| Constância versus valor inicial poupado | Foca no hábito gradual começando com valores baixos. | Gera economia direta e contínua todo mês. | Foco na resolução pontual de emergências graves. |
| Segurança da reserva de emergência | Constrói a reserva passo a passo com regularidade. | Direciona a sobra direto para a proteção familiar. | Preserva o orçamento em momentos de aperto crítico. |
Para quem busca poupar de maneira consistente, entender como os juros pesam no orçamento e aplicar a educação financeira básica mostra que a previsibilidade protege o lar contra o endividamento excessivo.
"O Banco Central do Brasil deseja que este Caderno estimule você a tomar decisões autônomas, conscientes e responsáveis sobre seu planejamento financeiro..." (Fonte: Banco Central do Brasil, 2026)
- Defina metas possíveis com base no controle de despesas essenciais.
- Acompanhe orientações de órgãos oficiais, como o Banco Central do Brasil (BCB), sobre taxas e crédito.
- Guarde pequenas quantias em locais seguros assim que receber sua renda.
- Analise opções de crédito apenas em situações excepcionais, como emergências de saúde ou manutenção da moradia.
Quando surgem imprevistos pesados que superam a quantia poupada, a Siga Crédito atua como correspondente bancário para encaminhar alternativas como empréstimo na conta de luz, consignado CLT, saque-aniversário do FGTS ou opções para beneficiários sociais. A concessão e as taxas dependem sempre da análise da instituição financeira parceira.
Como montar uma reserva de emergência e proteger sua família
A reserva de emergência funciona como uma proteção financeira para momentos difíceis. Ela evita o endividamento quando surgem imprevistos como despesas médicas, consertos urgentes na casa ou a perda repentina de renda. Ter esse valor guardado traz tranquilidade para toda a casa.
Para quem ganha um salário mínimo, o segredo não é o tamanho do depósito inicial, mas a constância. Segundo orientações sobre educação financeira básica do Banco Central do Brasil (BCB), guardar pequenas quantias todo mês cria uma base sólida ao longo do tempo. O valor oficial do salário mínimo nacional deve ser sempre conferido no portal gov.br para guiar suas metas.
Construir esse colchão de segurança exige passos práticos e acessíveis:
- Defina uma meta realista: comece buscando juntar o equivalente a um mês de despesas básicas e aumente aos poucos.
- Escolha um local seguro: guarde a quantia em uma conta poupança ou aplicação de liquidez diária com resgate rápido.
- Separe o dinheiro logo no início: guarde a quantia assim que receber sua renda, antes de iniciar os outros pagamentos.
- Use apenas em necessidades reais: reserve esses recursos estritamente para situações urgentes e imprevistas.
Manter a disciplina protege o orçamento doméstico contra os impactos de o que são juros e como eles pesam no orçamento em situações de atraso. Quando imprevistos graves acontecem e a reserva ainda está no início, o trabalhador pode buscar alternativas planejadas no mercado. A Siga Crédito atua como correspondente bancário para orientar famílias na busca de soluções financeiras regulares e responsáveis.
Conclusão
Organizar o orçamento com uma renda básica exige foco e disciplina. Priorizar contas essenciais e poupar pequenas quantias no início do mês fortalece a segurança da sua família.
A constância ao guardar valores acessíveis supera a quantia inicial. Mesmo com pouco, formar uma reserva traz tranquilidade para enfrentar despesas urgentes.
Se surgirem imprevistos antes de a reserva ficar pronta, a Siga Crédito atua como correspondente bancário encaminhando propostas de crédito consciente. Entender como juntar dinheiro garante equilíbrio financeiro a longo prazo.
Perguntas frequentes
Como começar a poupar recebendo o piso nacional?
Para dar os primeiros passos no orçamento doméstico, anote todas as despesas básicas e confira o valor oficial do salário mínimo nacional (gov.br) para balizar os cálculos. Guarde quantias acessíveis, como cinco ou dez reais, logo no primeiro dia de pagamento. Conforme orientações de educação básica do Banco Central do Brasil (BCB), a constância mensal é mais importante do que a quantia inicial guardada.
Como funciona a estratégia do desafio das 52 semanas?
O desafio das 52 semanas consiste em guardar uma quantia progressiva a cada semana ao longo do ano. Você começa reservando quantias muito pequenas, como dois reais na primeira semana, aumentando o depósito de forma gradual. Esse formato desenvolve o hábito de poupar sem sufocar o controle de despesas essenciais do lar no começo do planejamento.
Onde guardar a quantia destinada para emergências?
O valor destinado para a reserva de emergência deve ser mantido em aplicações conservadoras com liquidez diária, como a tradicional caderneta de poupança ou títulos públicos simples. O objetivo central dessa reserva não é a busca por altos rendimentos, mas sim a segurança do capital e a facilidade de resgate imediato quando imprevistos de saúde ou despesas domésticas urgentes surgirem.
O que fazer em emergências se a reserva ainda não estiver pronta?
Caso surjam imprevistos graves antes da formação completa da sua reserva, evite recorrer a modalidades de crédito rotativo com juros abusivos. Você pode avaliar opções responsáveis com taxas menores. A Siga Crédito atua como correspondente bancário, recebendo e encaminhando propostas de operações de crédito para análise e concessão exclusiva das instituições financeiras parceiras credenciadas.


