
A margem consignável é o limite de desconto no seu salário para empréstimo. Entenda como ela é calculada, regras, limites legais e os riscos financeiros.
A margem consignável é o valor máximo que pode ser descontado diretamente do seu salário ou benefício para quitar parcelas de empréstimo. Esse teto legal impede o comprometimento excessivo do orçamento da sua família.
Compreender esse limite ajuda no planejamento das contas com clareza antes de solicitar crédito. O cálculo considera a renda líquida obtida após as retenções legais em folha.
Entenda as diretrizes operacionais, a distribuição das porcentagens e o passo a passo para calcular a quantia disponível no contracheque.
Sumário
- O que é margem consignável e como funciona o desconto em folha
- Como calcular o limite disponível sobre a sua renda líquida
- Empréstimo consignado vs cartão consignado: divisão dos limites por lei
- Riscos e custos do comprometimento excessivo da renda mensal
- Quando não vale a pena comprometer sua folha
- Conclusão
- Perguntas Frequentes
O que é margem consignável e como funciona o desconto em folha
Esse teto legal representa a parcela máxima dos rendimentos mensais autorizada para pagamento de parcelas com retenção direta em folha. Essa norma protege as despesas básicas da casa contra dívidas desproporcionais.
Ao contratar um empréstimo consignado, a mensalidade sai diretamente do salário ou benefício previdenciário antes do depósito final. Por esse motivo, trabalhadores com carteira assinada acessam o consignado CLT com juros moderados.
"O crédito consignado representou mais de 58% do saldo total das operações de crédito pessoal para pessoas físicas no Brasil." — Banco Central do Brasil (BCB), 2024
Para determinar o valor autorizado, as instituições utilizam a renda líquida recebida após deduções obrigatórias, como Imposto de Renda Retido na Fonte (IRRF) e INSS. As diretrizes do Banco Central buscam resguardar a estabilidade financeira de quem contrata.
A divisão usual desse espaço financeiro contempla modalidades distintas:
- Empréstimo consignado tradicional: percentual voltado exclusivamente ao pagamento de prestações de crédito pessoal.
- Cartão de crédito consignado: cota reservada para despesas rotativas e saques com desconto da fatura mínima.
- Cartão consignado de benefício: percentual destinado a compras em redes credenciadas e seguros associados, conforme explicado no guia sobre o cartão consignado benefício.
A concessão depende de análise técnica da instituição financeira parceira. A Siga Crédito é correspondente bancário: recebe e encaminha propostas, cabendo exclusivamente ao banco a decisão final.
Antes de assinar, examine o Custo Efetivo Total (CET), que reúne juros, tributos e encargos. Esse cuidado garante parcelas compatíveis com o orçamento familiar.
Como calcular o limite disponível sobre a sua renda líquida
O cálculo baseia-se na remuneração líquida recebida, e não no valor bruto registrado. Dessa forma, é necessário levantar os rendimentos estáveis após os descontos oficiais para saber o espaço disponível.
A metodologia segue padrões técnicos para preservar o sustento pessoal. Para compreender todos os encargos incidentes, consulte nosso conteúdo sobre CET, IOF e parcela na simulação. O cálculo envolve três etapas simples:
- Identificação das retenções compulsórias: subtraia valores obrigatórios como previdência oficial e tributos federais.
- Apuração do saldo líquido: utilize o valor líquido final como base matemática para aplicar os percentuais.
- Aplicação da cota autorizada: multiplique a quantia líquida pelo limite permitido por lei em contratos como o empréstimo consignado CLT.
"O crédito consignado exige disciplina financeira para evitar o comprometimento excessivo da renda mensal familiar." — Banco Central do Brasil, 2024
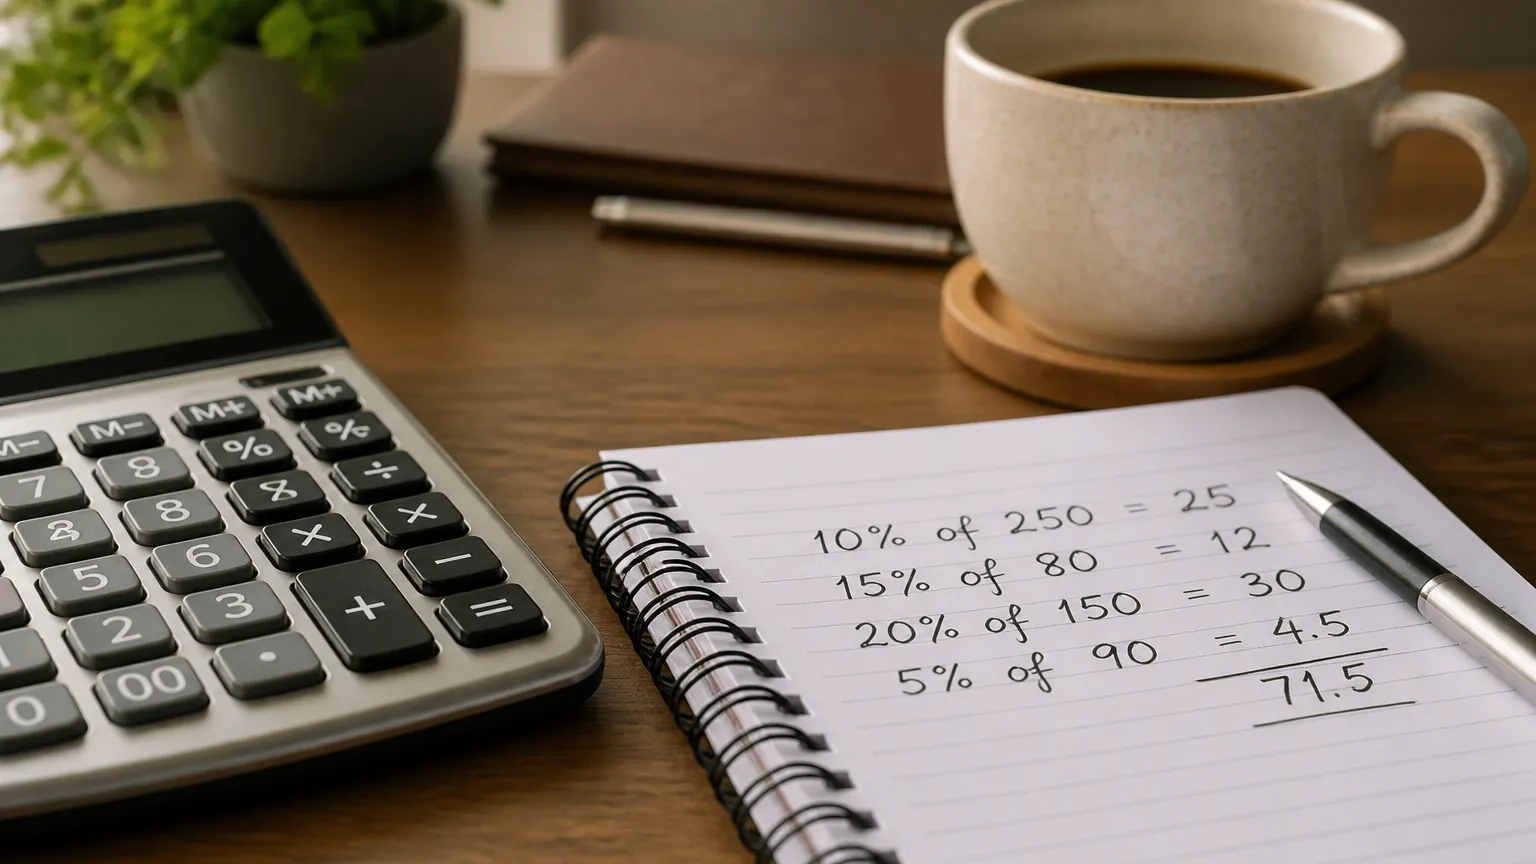
Imagine uma pessoa com remuneração líquida de R$ 3.000 após as retenções legais.
Com a cota de 35% para crédito pessoal, o valor mensal de desconto é de R$ 1.050.
Caso utilize a reserva de 5% do cartão de crédito consignado, o limite soma R$ 150.
A retenção mensal máxima atinge R$ 1.200.
O valor restante para despesas essenciais é de R$ 1.800.
Exemplo ilustrativo. Os valores e limites reais dependem das normas vigentes e da análise da instituição financeira parceira. Simule antes de contratar.
A Siga Crédito atua como correspondente bancário e encaminha propostas para avaliação das instituições financeiras parceiras. Para aprofundar suas contas, o artigo sobre a simulação de consignado CLT detalha as fórmulas de cálculo.
Empréstimo consignado vs cartão consignado: divisão dos limites por lei
A legislação nacional reparte a capacidade de desconto em categorias isoladas. Portanto, não é permitido concentrar todo o teto em uma única linha, mantendo a proteção da folha.
"O limite total autorizado é dividido por lei para amortização de empréstimos e uso de cartões, visando prevenir o superendividamento." — Banco Central do Brasil, 2023
A divisão reserva cotas específicas para cada finalidade:
- Prestações de empréstimo: direcionadas ao crédito parcelado convencional com prazos prévios, a exemplo do empréstimo consignado CLT.
- Cartão de crédito com desconto em folha: cota para compras do dia a dia e saques rotativos.
- Cartão de benefício: percentual com descontos em farmácias, conforme apresentado no artigo sobre o cartão consignado benefício.
| Eixo de Comparação | Crédito Consignado em Folha | Cartão de Crédito Consignado | Cartão de Benefício |
|---|---|---|---|
| Limite percentual legal | Até 35% exclusivos para prestações | 5% voltados a compras rotativas | 5% voltados a benefícios e convênios |
| Impacto na renda mensal | Parcela fixa mensal descontada na folha | Desconto variável do valor mínimo | Desconto relativo aos gastos com convênios |
| Formato da cobrança | Desconto em parcelas fixas | Retenção mínima com saldo em fatura | Débito em folha com vantagens comerciais |
Em complemento ao parcelamento em folha, produtos como a antecipação do FGTS Saque-Aniversário oferecem crédito sem comprometer o salário mensal.
Riscos e custos do comprometimento excessivo da renda mensal
Comprometer grande parcela do salário diminui a capacidade de lidar com imprevistos. Visto que a dedução ocorre automaticamente, o titular perde liquidez para gastos emergenciais.
"O endividamento de risco cresce quando o tomador compromete a renda sem prever despesas básicas e imprevistos cotidianos." — Banco Central do Brasil, 2023
Antes da contratação, verifique o Custo Efetivo Total (CET). Esse índice inclui juros, tarifas e impostos cobrados pela instituição financeira.
O uso inadequado do limite disponível acarreta restrições relevantes:
- Redução da quantia líquida: o saldo restante para alimentação e moradia encolhe todo mês.
- Dificuldade para formar reservas: imprevistos de saúde passam a exigir novo endividamento.
- Rigidez de pagamento: a cobrança automática impede adiar a prestação em períodos de crise.
- Custo total elevado: prazos extensos aumentam o valor pago em juros ao término do contrato.
Por consequência, planejar os gastos evita o superendividamento. Recomenda-se aprender como sair das dívidas antes de assumir novos compromissos no contracheque.
Quando não vale a pena comprometer sua folha
Utilizar a folha de pagamento não é indicado em qualquer cenário. Conhecer essas situações protege o equilíbrio financeiro:
- Gastos supérfluos ou consumo por impulso: comprometer a renda futura para compras passageiras prejudica contas fixas.
- Empréstimo para terceiros: assumir dívida em nome de conhecidos transfere a responsabilidade legal de desconto para você.
- Incerteza profissional: em caso de risco de demissão, o desconto das parcelas pode ser cobrado na rescisão.
- Dívidas com juros menores: trocar um financiamento barato por crédito parcelado longo eleva o custo total pago.
A Siga Crédito atua como correspondente bancário orientando sobre alternativas como Consignado CLT, Empréstimo Bolsa Família, FGTS Saque-Aniversário e Empréstimo na conta de luz. A concessão depende da análise cadastral de cada parceiro.
Conclusão
Planejar o uso do crédito exige avaliar o impacto real das prestações no contracheque. Embora o desconto automático proporcione praticidade, ele reduz os recursos disponíveis a cada mês.
Analise o Custo Efetivo Total (CET) antes de contratar para confirmar se as parcelas cabem no orçamento familiar sem gerar aperto.
A Siga Crédito é correspondente bancário: recebe e encaminha propostas para análise das instituições financeiras parceiras. Utilize a sua margem consignável com planejamento e segurança.
Perguntas Frequentes
O que compõe a renda líquida para o cálculo do desconto?
A base líquida para determinar o limite disponível corresponde à remuneração bruta total subtraída apenas das retenções compulsórias por lei, como o desconto do INSS e a retenção do Imposto de Renda (IRRF). Descontos voluntários ou benefícios corporativos facultativos, a exemplo de mensalidades de sindicato, planos de previdência privada ou seguros opcionais, não reduzem essa base de cálculo legal utilizada pelas instituições financeiras.
Como funciona a cota do cartão consignado de benefício?
A legislação reserva uma cota específica de 5% da renda líquida destinada com exclusividade ao cartão consignado de benefício. Esse instrumento não se confunde com o empréstimo convencional e permite obter descontos em redes farmacêuticas credenciadas, além de incluir apólices de seguro de vida e auxílio funeral. O desconto em folha ocorre mensalmente conforme o uso e os limites estabelecidos pela instituição financeira.
A aprovação do crédito em folha de pagamento é garantida?
Não existe crédito garantido ou aprovação automática. Toda operação de crédito exige avaliação prévia da situação financeira e consulta obrigatória aos birôs de proteção ao crédito, conforme determinado pelo Código de Defesa do Consumidor e pelas normas do Banco Central do Brasil (BCB). A concessão final, os prazos e a taxa aplicada dependem exclusivamente da análise cadastral conduzida pela instituição parceira.
O que acontece se eu já estiver utilizando todo o limite disponível?
Quando o limite percentual permitido por lei atinge o teto máximo nas modalidades ativas, a margem fica bloqueada para novos contratos com desconto em folha de pagamento. Nesse cenário, o tomador precisa quitar ou amortizar parcelas antigas, negociar um refinanciamento ou aguardar reajustes salariais para restabelecer espaço financeiro, evitando assim o superendividamento do orçamento doméstico.


